
Mỗi khi nhận phiếu lương tháng hay đến dịp quyết toán cuối năm, thuế thu nhập cá nhân (TNCN) luôn là bài toán khiến nhiều người lao động đau đầu. Khá nhiều người đang mắc sai lầm cơ bản khi lấy tổng toàn bộ mức lương của mình nhân thẳng với một tỷ lệ % cố định để nhẩm tính tiền thuế.
Thực tế, pháp luật quy định một quy trình bài bản hơn: bạn phải xác định đúng phần thu nhập bị tính thuế, trừ đi các quyền lợi giảm trừ hợp pháp, rồi mới đưa vào bảng thuế suất lũy tiến. Bài viết dưới đây sẽ bóc tách chi tiết từng bước Cách tính thuế thu nhập cá nhân áp dụng cho kỳ tính thuế năm 2026. Giúp bạn nắm rõ dòng tiền của mình đến từng đồng.
1. 3 khái niệm sống còn khi tính thuế thu nhập cá nhân
Để không bị nhầm lẫn và tính sai tiền thuế, bước đầu tiên là bạn phải phân biệt rõ ràng 3 thuật ngữ tài chính cốt lõi sau:
- Thu nhập chịu thuế: Đây là tổng các khoản tiền bạn kiếm được thuộc diện bị Nhà nước đánh thuế (bao gồm lương cơ bản, tiền công, thưởng hiệu quả công việc, thưởng tháng 13...). Chú ý: Không phải mọi khoản tiền công ty trả cho bạn đều chịu thuế. Những khoản trợ cấp ăn ca, tiền đồng phục (trong định mức) sẽ được loại trừ ra khỏi danh sách này.
- Các khoản giảm trừ: Hãy xem đây là "tấm khiên" hợp pháp giúp bạn hạ thấp số tiền thuế phải đóng. Khoản này bao gồm: Giảm trừ cho bản thân, giảm trừ cho người phụ thuộc, tiền đóng bảo hiểm bắt buộc (BHXH, BHYT, BHTN) và các khoản từ thiện, khuyến học có đầy đủ chứng từ.
- Thu nhập tính thuế: Đây mới thực sự là con số cuối cùng được dùng để áp vào bảng thuế suất.
Công thức chốt: Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ.
Chính nhờ cơ chế này, một cá nhân có tổng thu nhập 50 triệu đồng/tháng hoàn toàn có thể đóng mức thuế thấp hơn một người lương 40 triệu đồng, nếu họ có nhiều người phụ thuộc và các khoản giảm trừ hợp lệ hơn.
2. Quy định mới về giảm trừ gia cảnh năm 2026
Bước sang kỳ tính thuế 2026, các định mức giảm trừ gia cảnh đã được điều chỉnh, tạo điều kiện cho người lao động giữ lại nhiều thu nhập hơn trước khi bị tính thuế:
- Định mức cho bản thân: Tăng lên 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm). Mọi cá nhân đã đăng ký mã số thuế đều tự động được hưởng quyền lợi này.
- Định mức cho người phụ thuộc: Nâng lên mức 6,2 triệu đồng/người/tháng. Người phụ thuộc thường là con cái (dưới 18 tuổi, hoặc trên 18 tuổi nhưng đang đi học), hoặc cha mẹ già không có khả năng lao động và không có thu nhập.
- Lưu ý bắt buộc: Việc giảm trừ cho người phụ thuộc không tự động diễn ra. Bạn phải đăng ký hồ sơ chứng minh với cơ quan Thuế để cấp mã số thuế cho từng người phụ thuộc. Không có giới hạn tối đa về số lượng người phụ thuộc được đăng ký (Ví dụ: Đăng ký 2 người con, bạn sẽ được giảm trừ thêm: 6,2 × 2 = 12,4 triệu đồng/tháng).
3. Biểu thuế lũy tiến từng phần: Cơ chế “chia cắt thu nhập”
Thuế TNCN từ tiền lương không áp dụng một mức % cào bằng như thuế GTGT (VAT). Thay vào đó, nó vận hành theo cơ chế lũy tiến từng phần. Tức là thu nhập của bạn sẽ được "cắt" thành nhiều khúc, khúc tiền rơi vào khoảng nào sẽ chịu mức thuế suất của khoảng đó.
Trước khi tìm hiểu Cách tính thuế thu nhập cá nhân. Thì theo quy định 2026, bảng thuế suất được chia thành 5 bậc như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/tháng |
Tỷ lệ thuế suất |
|
Bậc 1 |
Từ 0 đến 10 triệu đồng |
5% |
|
Bậc 2 |
Phần trên 10 triệu đến 30 triệu đồng |
10% |
|
Bậc 3 |
Phần trên 30 triệu đến 60 triệu đồng |
20% |
|
Bậc 4 |
Phần trên 60 triệu đến 100 triệu đồng |
30% |
|
Bậc 5 |
Phần vượt quá 100 triệu đồng |
35% |
Quy tắc cốt lõi: Thuế suất của bậc nào CHỈ tính trên số tiền nằm gọn trong ranh giới của bậc đó. (Ví dụ: Bạn có 15 triệu thu nhập tính thuế. Bạn sẽ lấy 10 triệu áp mức 5%, và 5 triệu còn dư áp mức 10%, chứ tuyệt đối không lấy toàn bộ 15 triệu nhân với 10%).
4. Hướng dẫn cách tính thuế thu nhập cá nhân
Dù bảng lương của bạn có nhiều hạng mục đến đâu, chỉ cần bám sát 6 bước sau, kết quả sẽ luôn chính xác tuyệt đối:
- Gom tổng thu nhập: Liệt kê tất cả các khoản nhận được trong tháng (lương, thưởng, phụ cấp).
- Lọc khoản miễn thuế: Trừ đi các khoản không bị tính thuế (tiền ăn trưa, đồng phục...) để ra Thu nhập chịu thuế.
- Cộng gộp giảm trừ: Lấy 15,5 triệu (bản thân) + [Số người phụ thuộc × 6,2 triệu] + Tiền bảo hiểm bắt buộc đã nộp.
- Chốt Thu nhập tính thuế: Lấy kết quả (Bước 2) trừ đi kết quả (Bước 3). Nếu con số này ≤ 0, chúc mừng bạn, tháng này bạn không phát sinh tiền thuế TNCN.
- Dóng vào biểu thuế: Tách "Thu nhập tính thuế" vào từng bậc tương ứng trong bảng lũy tiến.
Tổng hợp: Cách tính thuế thu nhập cá nhân đơn giản là Cộng tất cả số tiền thuế tính ra ở từng bậc lại để ra số tiền cuối cùng phải nộp.
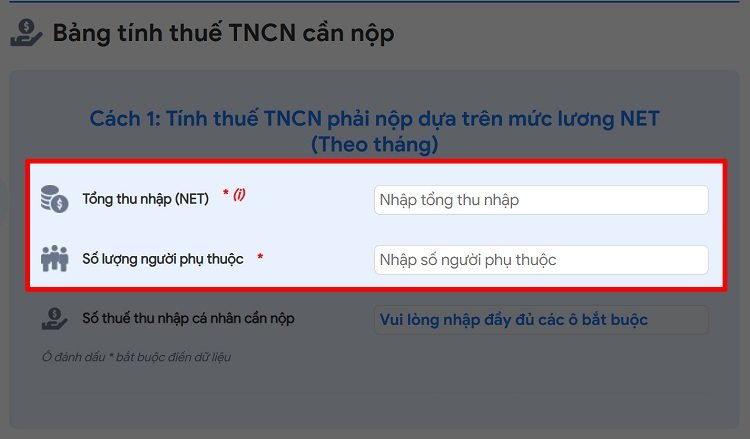
5. Ví dụ trực quan về cách tính thuế thu nhập cá nhân
Để minh họa cách tính thuế thu nhập cá nhân, chúng ta cùng xét 2 kịch bản (mặc định cả 2 trường hợp đều đã khấu trừ xong tiền bảo hiểm bắt buộc).
Kịch bản 1: Dân văn phòng độc thân
Anh Minh có Thu nhập chịu thuế là 40 triệu đồng/tháng. Anh độc thân và chưa đăng ký người phụ thuộc.
Tổng mức giảm trừ: Chỉ áp dụng cho bản thân = 15,5 triệu đồng.
Thu nhập tính thuế: 40 - 15,5 = 24,5 triệu đồng (Rơi vào Bậc 2).
Cách tách bậc tính thuế:
Khúc 1 (10 triệu đầu): 10 triệu × 5% = 0,5 triệu đồng.
Khúc 2 (14,5 triệu còn lại): 14,5 triệu × 10% = 1,45 triệu đồng.
Tổng thuế TNCN anh Minh nộp: 0,5 + 1,45 = 1,95 triệu đồng.
Kịch bản 2: Người lao động có gia đình, nuôi 2 con
Chị Hoa có Thu nhập chịu thuế lên đến 50 triệu đồng/tháng. Chị đã hoàn tất thủ tục đăng ký giảm trừ cho 2 con nhỏ.
Tổng mức giảm trừ: 15,5 triệu (bản thân) + (6,2 triệu × 2 người phụ thuộc) = 27,9 triệu đồng.
Thu nhập tính thuế: 50 - 27,9 = 22,1 triệu đồng (Rơi vào Bậc 2).
Cách tách bậc tính thuế:
Khúc 1 (10 triệu đầu): 10 triệu × 5% = 0,5 triệu đồng.
Khúc 2 (12,1 triệu còn lại): 12,1 triệu × 10% = 1,21 triệu đồng.
Tổng thuế TNCN chị Hoa nộp: 0,5 + 1,21 = 1,71 triệu đồng.
Nhận xét: Lương chị Hoa cao hơn anh Minh tới 10 triệu, nhưng nhờ hồ sơ giảm trừ gia cảnh chuẩn chỉnh, số thuế thực tế chị phải đóng (1,71 triệu) lại thấp hơn anh Minh (1,95 triệu).
6. 3 sai lầm cần tránh khi tính thuế thu nhập cá nhân
Khi tự nhẩm tính thuế, rất nhiều người lao động thường sa vào các bẫy hiểu lầm sau:
- Không phân biệt được Lương Gross và Net: Lương Gross là lương tổng, lương Net là tiền thực nhận chuyển về tài khoản. Toàn bộ quá trình tính thuế phải lấy hệ thống Lương Gross làm gốc. Nếu bạn ký hợp đồng lương Net, công ty sẽ sử dụng thuật toán quy đổi ngược (Gross-up) để nộp khoản thuế này thay bạn.
- Hiểu lầm về "Người phụ thuộc": Rất nhiều người chuyển tiền về quê nuôi bố mẹ già hoặc đóng học phí cho em, rồi mặc định coi đó là người phụ thuộc để trừ thuế. Pháp luật quy định bạn phải làm hồ sơ chứng minh thu nhập của người đó (thường là dưới 1 triệu/tháng) và nộp cho cơ quan Thuế xét duyệt cấp mã số thì mới hợp lệ.
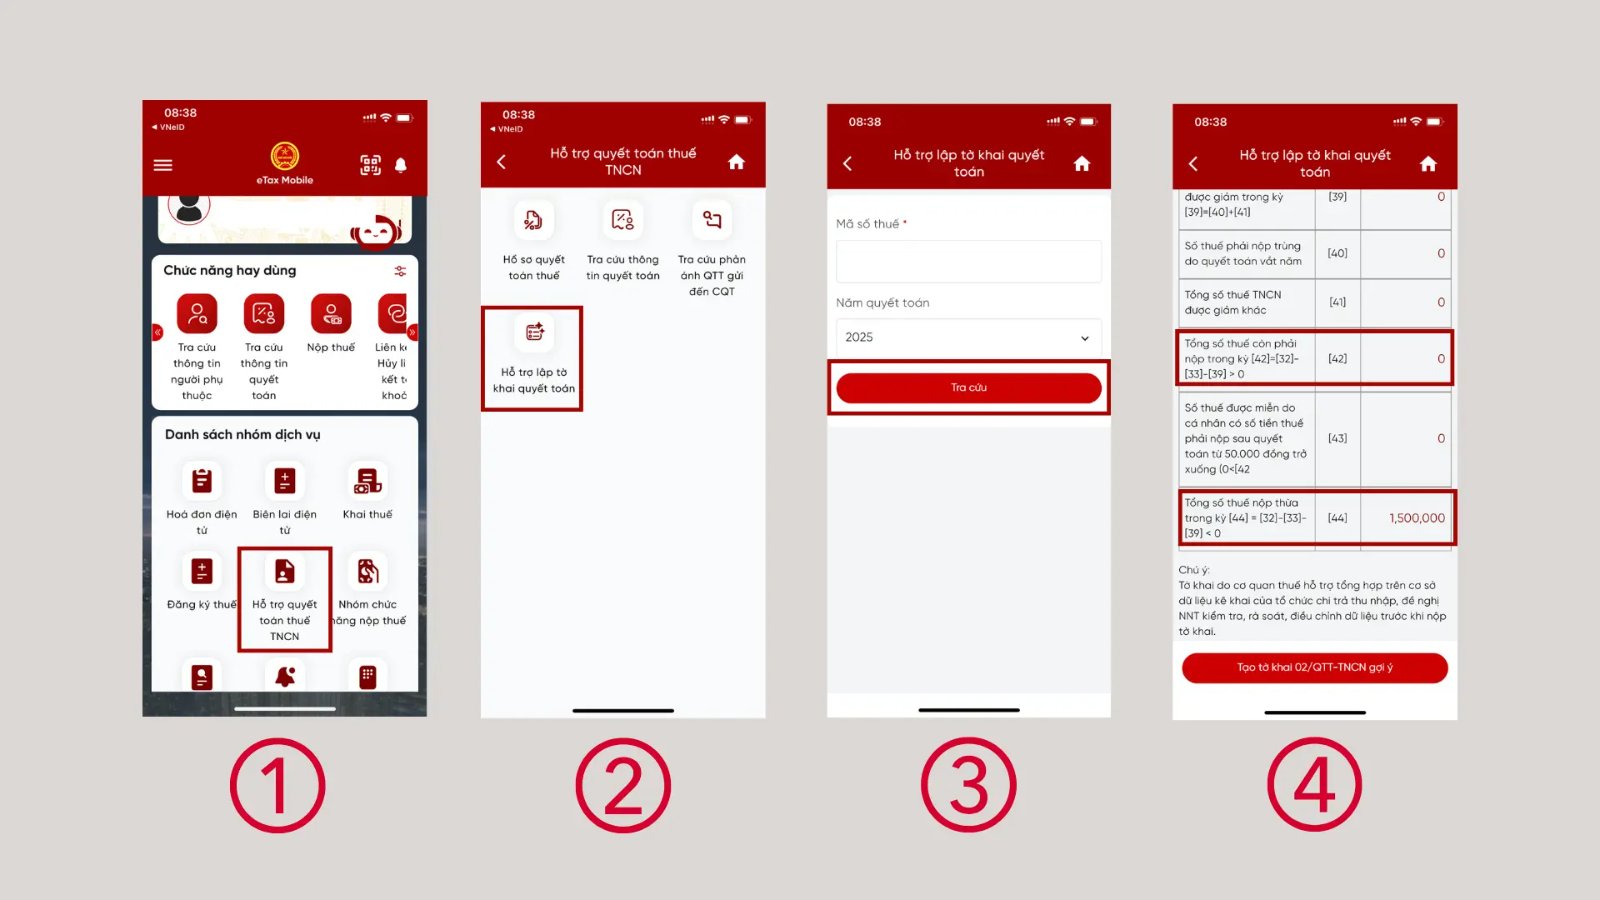
- Vứt bỏ quyền lợi "Quyết toán thuế cuối năm": Thuế TNCN bạn bị trừ mỗi tháng chỉ là con số tạm thu. Vì dòng tiền hàng tháng có thể biến động, nên vào quý 1 năm sau, bạn cần làm thủ tục quyết toán lại tổng thu nhập cả năm. Nếu số tiền đã bị công ty trừ hàng tháng lớn hơn số thuế thực tế của năm, cơ quan Thuế sẽ hoàn trả tiền mặt thẳng vào tài khoản của bạn. Bỏ qua bước này là bạn tự đánh mất quyền lợi hợp pháp của mình.
Tóm lại:
Hiểu thấu đáo về cách tính thuế thu nhập cá nhân, biết cách tối ưu hóa các khoản giảm trừ và nắm vững luật tính lũy tiến chính là kỹ năng quản lý tài chính cá nhân bắt buộc phải có. Việc cập nhật thường xuyên các thông số thuế mới (như mức giảm trừ 15,5 triệu của năm 2026) sẽ giúp bạn luôn làm chủ được nguồn thu nhập và bảo vệ trọn vẹn thành quả lao động của mình.
