
Hướng dẫn cách tính thuế thu nhập cá nhân chi tiết từ tiền lương, công thức lũy tiến từng phần, mức giảm trừ gia cảnh và ví dụ dễ hiểu. Xem ngay để tự tính đúng số thuế!
Cách tính thuế thu nhập cá nhân
1. Bản Chất Và Công Thức Tổng Quát Xác Định Thuế Thu Nhập Cá Nhân
Thuế thu nhập cá nhân là nghĩa vụ tài chính quen thuộc đối với người lao động có thu nhập từ tiền lương, tiền công. Tuy nhiên, không ít người vẫn gặp lúng túng khi xác định các khoản được miễn thuế, cách tính mức giảm trừ gia cảnh cũng như việc áp dụng biểu thuế lũy tiến từng phần. Việc nắm rõ bản chất và thành thạo cách tính thuế thu nhập cá nhân không chỉ giúp người lao động chủ động bảo vệ quyền lợi tài chính chính đáng của bản thân mà còn bảo đảm việc thực hiện đầy đủ trách nhiệm pháp lý với ngân sách nhà nước.
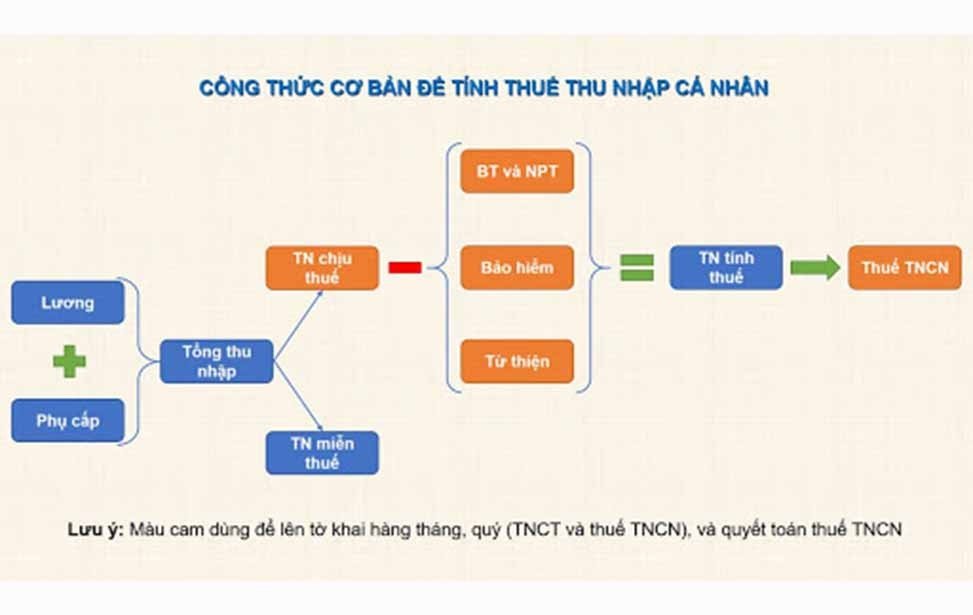
Sơ đồ tổng quát các bước xác định nghĩa vụ thuế thu nhập cá nhân từ tiền lương
Thuế thu nhập cá nhân từ tiền lương, tiền công đối với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên được tính toán dựa trên phương pháp lũy tiến từng phần. Điều này có nghĩa là mức thu nhập càng cao thì phần thu nhập vượt trội sẽ chịu mức thuế suất tương ứng cao hơn, bảo đảm tính công bằng xã hội.
Về mặt toán học, nghĩa vụ thuế phải nộp được xác định qua hai phương trình cơ bản:
Thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế * Thuế suất
Trong đó, thu nhập tính thuế là phần chênh lệch sau khi lấy tổng thu nhập nhận được trừ đi các khoản được miễn giảm theo quy định:
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Thu nhập chịu thuế = Tổng thu nhập nhận được - Các khoản được miễn thuế
Như vậy, chìa khóa quan trọng nhất trong cách tính thuế thu nhập cá nhân chính là việc bóc tách chính xác từng thành phần: khoản nào được miễn, khoản nào chịu thuế và các mức giảm trừ được phép trừ trước khi nhân với bảng thuế suất.
Phân biệt cá nhân cư trú và cá nhân không cư trú
Phương thức tính toán có sự phân hóa rõ rệt tùy theo tình trạng cư trú của người nộp thuế:
-
Cá nhân cư trú có hợp đồng lao động từ 3 tháng trở lên: Áp dụng biểu thuế lũy tiến từng phần 7 bậc.
-
Cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng có tổng mức trả thu nhập từ 2.000.000 đồng/lần trở lên: Khấu trừ trực tiếp 10% trên tổng thu nhập chi trả (trừ trường hợp làm cam kết đủ điều kiện theo quy định).
-
Cá nhân không cư trú: Khấu trừ thẳng 20% trên toàn bộ khoản thu nhập chịu thuế phát sinh tại Việt Nam mà không được tính giảm trừ gia cảnh.
2. Các Khoản Thu Nhập Được Miễn Và Các Mức Giảm Trừ Hợp Pháp
Để giảm bớt gánh nặng tài chính một cách hợp pháp, người lao động cần nắm vững danh mục các khoản tiền không tính vào thu nhập chịu thuế cũng như các khoản giảm trừ theo luật định.
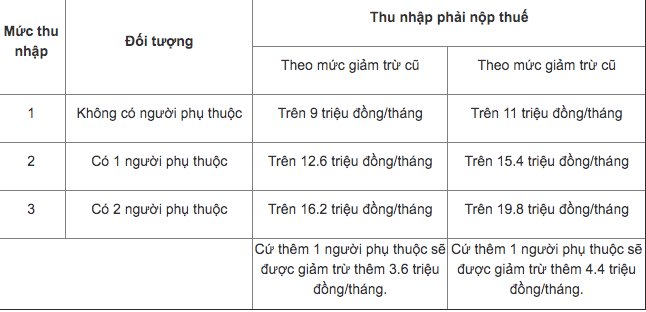
Tổng hợp các khoản giảm trừ gia cảnh và bảo hiểm bắt buộc theo luật thuế
Các khoản thu nhập được miễn thuế tiêu biểu
Theo Thông tư của Bộ Tài chính, một số khoản phụ cấp và phúc lợi từ doanh nghiệp chi trả đúng quy định sẽ không phải tính thuế:
-
Tiền ăn trưa, ăn giữa ca: Khoản chi này được miễn thuế theo quy định hiện hành nếu doanh nghiệp tự tổ chức bữa ăn hoặc chi trả bằng tiền trong hạn mức cho phép.
-
Tiền phụ cấp trang phục: Miễn tối đa 5.000.000 đồng/người/năm nếu nhận bằng tiền mặt; trường hợp nhận bằng hiện vật thì được miễn toàn bộ.
-
Tiền làm thêm giờ, làm ca ban đêm: Phần tiền lương trả cao hơn so với tiền lương làm việc ban ngày hoặc làm trong giờ hành chính theo Luật Lao động sẽ được miễn thuế.
-
Tiền điện thoại, công tác phí: Được miễn theo quy chế tài chính nội bộ hoặc thỏa ước lao động tập thể của cơ quan, doanh nghiệp.
Các khoản giảm trừ gia cảnh và đóng góp bảo hiểm
Hệ thống khấu trừ trước thuế gồm ba nhóm chính:
-
Giảm trừ gia cảnh cho bản thân: Cố định 11.000.000 đồng/tháng (tương đương 132.000.000 đồng/năm).
-
Giảm trừ gia cảnh cho người phụ thuộc: 4.400.000 đồng/tháng cho mỗi người phụ thuộc đã đăng ký mã số thuế hợp lệ (con chưa thành niên, cha mẹ già hết tuổi lao động không có thu nhập hoặc thu nhập dưới mức chuẩn nghèo).
-
Các khoản bảo hiểm bắt buộc: Bao gồm bảo hiểm xã hội (8%), bảo hiểm y tế (1,5%), bảo hiểm thất nghiệp (1%) trích nộp từ tiền lương của người lao động.
-
Các khoản đóng góp từ thiện, nhân đạo, khuyến học vào các quỹ được thành lập và hoạt động hợp pháp.
3. Biểu Thuế Lũy Tiến Từng Phần Và Phương Pháp Tính Rút Gọn
Khi áp dụng cách tính thuế thu nhập cá nhân cho người lao động ký hợp đồng từ 3 tháng trở lên, biểu thuế lũy tiến từng phần được chia thành 7 bậc thuế tương ứng với từng khoảng thu nhập tính thuế.
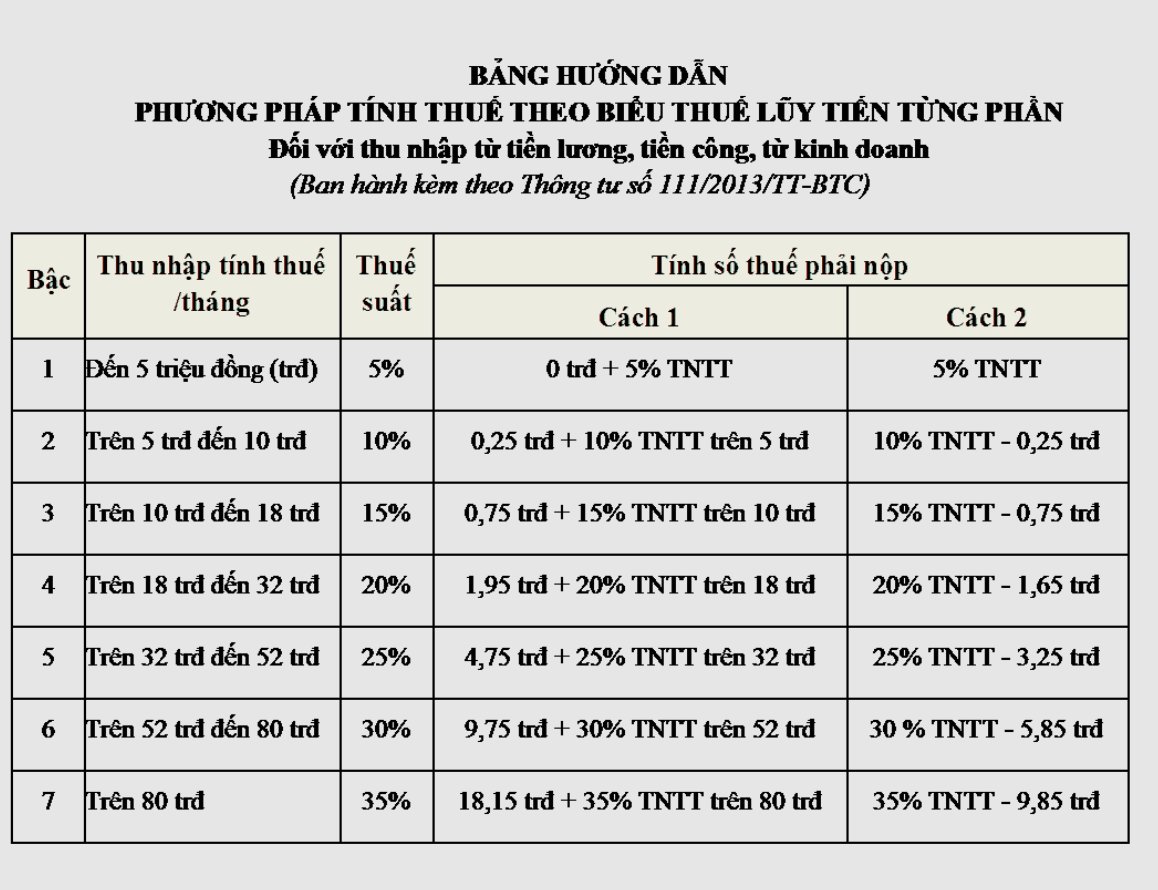
Biểu thuế lũy tiến từng phần 7 bậc và công thức tính nhanh số tiền thuế
Bảng chi tiết 7 bậc thuế suất lũy tiến
-
Bậc 1: Thu nhập tính thuế đến 5.000.000 đồng, thuế suất 5%. Số thuế phải nộp = Thu nhập tính thuế * 5%.
-
Bậc 2: Thu nhập tính thuế trên 5.000.000 đồng đến 10.000.000 đồng, thuế suất 10%. Công thức tính nhanh = (Thu nhập tính thuế * 10%) - 250.000 đồng.
-
Bậc 3: Thu nhập tính thuế trên 10.000.000 đồng đến 18.000.000 đồng, thuế suất 15%. Công thức tính nhanh = (Thu nhập tính thuế * 15%) - 750.000 đồng.
-
Bậc 4: Thu nhập tính thuế trên 18.000.000 đồng đến 32.000.000 đồng, thuế suất 20%. Công thức tính nhanh = (Thu nhập tính thuế * 20%) - 1.650.000 đồng.
-
Bậc 5: Thu nhập tính thuế trên 32.000.000 đồng đến 52.000.000 đồng, thuế suất 25%. Công thức tính nhanh = (Thu nhập tính thuế * 25%) - 3.250.000 đồng.
-
Bậc 6: Thu nhập tính thuế trên 52.000.000 đồng đến 80.000.000 đồng, thuế suất 30%. Công thức tính nhanh = (Thu nhập tính thuế * 30 - 5.850.000 đồng.
-
Bậc 7: Thu nhập tính thuế trên 80.000.000 đồng, thuế suất 35%. Công thức tính nhanh = (Thu nhập tính thuế * 35%) - 9.850.000 đồng.
-
Việc ghi nhớ công thức tính nhanh của từng bậc giúp người nộp thuế tiết kiệm thời gian, không cần chia nhỏ số tiền để nhân từng mức 5%, 10%, 15% qua từng mốc thu nhập.
4. Ví Dụ Minh Họa Chi Tiết Cách Tính Thuế Thu Nhập Cá Nhân
Nhằm giúp bạn hình dung rõ ràng toàn bộ quy trình, hãy cùng xem xét một trường hợp cụ thể trong đời sống thực tế của người lao động.
Giả sử Anh Nguyễn Văn A ký hợp đồng lao động không xác định thời hạn tại một công ty với tổng thu nhập nhận trong tháng là 25.000.000 đồng. Các khoản cấu thành thu nhập gồm:
Lương căn cứ đóng bảo hiểm: 10.000.000 đồng.
Tiền phụ cấp ăn trưa: 730.000 đồng (được miễn thuế).
Anh A nuôi 1 con nhỏ và đã đăng ký giảm trừ người phụ thuộc đầy đủ.
Các bước tính toán thực hiện tuần tự như sau:
Bước 1: Xác định bảo hiểm bắt buộc trích nộp từ lương:
Tổng tỷ lệ trích nộp = 8% + 1,5% + 1% = 10,5%
Tiền bảo hiểm = 10.000.000 * 10,5% = 1.050.000 đồng.
Bước 2: Xác định thu nhập chịu thuế:
Thu nhập chịu thuế = 25.000.000 - 730.000 = 24.270.000 đồng.
Bước 3: Tính toán tổng các khoản giảm trừ:
Tổng giảm trừ = Giảm trừ bản thân (11.000.000) + Giảm trừ 1 người phụ thuộc (4.400.000) + Bảo hiểm (1.050.000) = 16.450.000 đồng.
Bước 4: Tính thu nhập tính thuế:
Thu nhập tính thuế = 24.270.000 - 16.450.000 = 7.820.000 đồng.
Bước 5: Tính số thuế phải nộp:
Số tiền 7.820.000 đồng nằm trong Bậc 2 (trên 5 triệu đến 10 triệu đồng), thuế suất 10%.
Áp dụng công thức tính nhanh Bậc 2:
Thuế thu nhập cá nhân = (7.820.000 * 10%) - 250.000 = 782.000 - 250.000 = 532.000 đồng.
Như vậy, số tiền thuế thu nhập cá nhân thực tế anh A phải nộp trong tháng đó là 532.000 đồng.
Hiểu rõ cách tính thuế thu nhập cá nhân giúp bạn chủ động kiểm tra bảng lương hàng tháng, đối chiếu các khoản khấu trừ của doanh nghiệp và kịp thời đăng ký người phụ thuộc để tối ưu quyền lợi thuế. Hãy lưu lại các công thức tính nhanh và thường xuyên theo dõi các cập nhật chính sách thuế mới nhất để bảo đảm việc quyết toán thuế cuối năm diễn ra suôn sẻ, chuẩn xác.
